

 অনলাইন ডেস্ক
 প্রকাশের সময়: মঙ্গলবার, ১২ আগস্ট, ২০২৫ । ১:২২ অপরাহ্ণ
২০২৫ সালের জানুয়ারি থেকে জুন পর্যন্ত সময়ে দেশের ব্যাংকিং খাতে উল্লেখযোগ্য ভিন্নতা লক্ষ্য করা গেছে। ছয়টি ব্যাংক শক্তিশালী মুনাফা অর্জন করেছে, অন্যদিকে পাঁচটি ব্যাংক উল্লেখযোগ্য লোকসানে পড়েছে।
ঢাকা বিশ্ববিদ্যালয়ের ব্যাংকিং ও ইন্স্যুরেন্স বিভাগের অধ্যাপক ড. মো. মঈন উদ্দিন বলেন, খেলাপি ঋণ এই বৈপরীত্যের মূল কারণ। যেসব ব্যাংকের খেলাপি ঋণ কম, তারা ঋণের সুদ আয়ের পাশাপাশি সরকারি ট্রেজারি বন্ডে বিনিয়োগ করে উল্লেখযোগ্য মুনাফা করেছে। এই বিনিয়োগে প্রভিশন না থাকায় তা সরাসরি লাভে প্রভাব ফেলেছে।
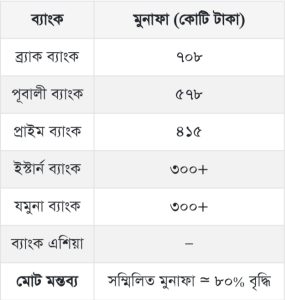
মুনাফায় শীর্ষ ছয় ব্যাংক:
প্রথমার্ধে সর্বোচ্চ মুনাফা করেছে ব্র্যাক ব্যাংক, যার নিট মুনাফা দাঁড়িয়েছে ৭০৮ কোটি টাকা। এরপর পূবালী ব্যাংক ৫৭৮ কোটি টাকা, প্রাইম ব্যাংক ৪১৫ কোটি টাকা, ইস্টার্ন ব্যাংক ও যমুনা ব্যাংক ৩০০ কোটি টাকার বেশি, এবং ব্যাংক এশিয়া উল্লেখযোগ্য আয় করেছে। সম্মিলিতভাবে এদের মুনাফা ৮০ শতাংশ বৃদ্ধি পেয়েছে।
লোকসানে থাকা পাঁচ ব্যাংক:
এবি ব্যাংক, ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক, আইএফআইসি ব্যাংক, ন্যাশনাল ব্যাংক ও সোশ্যাল ইসলামী ব্যাংক মিলিতভাবে প্রায় ৬ হাজার কোটি টাকা লোকসান করেছে। রাজনৈতিক পরিস্থিতির পরিবর্তনের পর গোপন খেলাপি ঋণ প্রকাশ্যে আসায় তাদের প্রভিশন ব্যয় বেড়েছে।
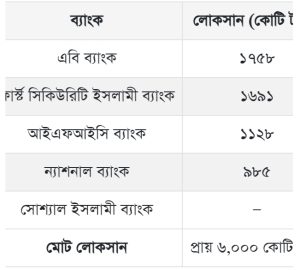
এবি ব্যাংকের প্রতিবেদনে উল্লেখ করা হয়েছে, তাদের নিট সুদের আয় ১৪৭৩ কোটি টাকা কমেছে। ব্যাংকটি এর জন্য খেলাপি ঋণের বৃদ্ধি এবং উচ্চ সুদের হারের কারণে স্প্রেড কমে যাওয়াকে দায়ী করেছে। ন্যাশনাল ব্যাংক জানিয়েছে, খেলাপি ঋণ আদায়ে ব্যর্থতা ও আমানতের উচ্চ সুদের খরচ লোকসান বাড়িয়েছে।
আমানতের প্রবাহে পরিবর্তন:
খাতটির এক জ্যেষ্ঠ কর্মকর্তা জানিয়েছেন, বর্তমানে আমানতকারীরা তুলনামূলক কম সুদ পাওয়ার পরও সুশাসনসম্পন্ন ব্যাংকে টাকা রাখতে বেশি আগ্রহী। ফলে মুনাফায় থাকা ব্যাংকগুলোর আমানত প্রবাহ বৃদ্ধি পাচ্ছে, আর লোকসানে থাকা ব্যাংকগুলো আমানত সংগ্রহে সমস্যার সম্মুখীন হচ্ছে।