



চায়ের দোকানেও ডিজিটাল লেনদেন, থাইল্যান্ডের আদলে বাংলা কিউআরে সম্ভাবনা
নিউজ ডেস্ক
১৬ অক্টোবর ২০২৬
৩:৪৭ পিএম
চায়ের দোকান থেকে শপিংমল- প্রায় সব ধরনের ব্যবসায় ডিজিটাল লেনদেন সহজ করতে জাতীয় পর্যায়ে সমন্বিত পেমেন্ট ব্যবস্থা গড়ে তুলেছে থাইল্যান্ড। মোবাইল নম্বর বা জাতীয় পরিচয়পত্রের সঙ্গে ব্যাংক হিসাব যুক্ত করে অর্থ পাঠানো, কিউআর কোড স্ক্যান করে কেনাকাটার মূল্য পরিশোধ এবং সরকারি ভাতা সরাসরি উপকারভোগীর হিসাবে পাঠানোর মতো সেবা চালু রয়েছে দেশটিতে। এ ব্যবস্থার নাম ‘প্রম্পটপে’।
ডিজিটাল লেনদেনের এই অভিজ্ঞতা বাংলাদেশের জন্যও গুরুত্বপূর্ণ। দেশে বাংলা কিউআর, মোবাইল আর্থিক সেবা ও আন্তঃব্যাংক লেনদেনের ব্যবস্থা থাকলেও নগদ টাকার ব্যবহার কমিয়ে সব ধরনের ব্যবসায় ডিজিটাল পেমেন্ট জনপ্রিয় করা এখনো বড় চ্যালেঞ্জ। থাইল্যান্ডের অভিজ্ঞতা কাজে লাগিয়ে লেনদেনের খরচ কমানো, ক্ষুদ্র ব্যবসায়ীদের ডিজিটাল ব্যবস্থায় আনা এবং সরকারি অর্থ বিতরণে স্বচ্ছতা বাড়ানোর সুযোগ রয়েছে।
এ ক্ষেত্রে জাতীয় পরিচয়পত্র, ব্যাংক হিসাব ও ডিজিটাল ওয়ালেটকে একটি সমন্বিত পরিচয়ব্যবস্থার আওতায় আনার পরামর্শ দিয়েছেন অর্থনীতিবিদরা। তাদের মতে, বাংলাদেশে প্রয়োজনীয় প্রযুক্তিগত অবকাঠামোর অনেক কিছুই এরই মধ্যে রয়েছে। এখন বিভিন্ন ব্যবস্থার মধ্যে সমন্বয় ও আন্তঃসংযোগ কার্যকর করা এবং সুনির্দিষ্ট নীতিমালা ও কর্মপরিকল্পনার মাধ্যমে এগিয়ে যাওয়া প্রয়োজন।
বিশ্বব্যাংক ও আন্তর্জাতিক মুদ্রা তহবিলের (আইএমএফ) বার্ষিক সভা উপলক্ষে থাইল্যান্ডের রাজধানী ব্যাংককে অবস্থানকালে দেশটির ডিজিটাল পেমেন্ট ব্যবস্থার বিভিন্ন দিক পর্যবেক্ষণের সুযোগ হয় এ প্রতিবেদকের। দেশটির ডিজিটাল পেমেন্ট ব্যবস্থার এসব দিক বাংলাদেশের জন্য নতুন সম্ভাবনার ইঙ্গিত দিচ্ছে।
এক ব্যবস্থায় সহজ লেনদেন
থাইল্যান্ডের কেন্দ্রীয় ব্যাংকের তথ্য অনুযায়ী, ২০১৬ সালে প্রম্পটপে চালু হয়। এ ব্যবস্থায় গ্রাহকের ব্যাংক হিসাবের সঙ্গে মোবাইল নম্বর বা জাতীয় পরিচয়পত্রের নম্বর যুক্ত করে অর্থ পাঠানো যায়। প্রচলিত ব্যাংক হিসাব নম্বর ব্যবহার করেও লেনদেন করা সম্ভব।
বিজ্ঞাপন
আরও পড়ুন
বাংলা কিউআরে ব্যক্তি থেকে ব্যক্তি লেনদেন শুরু হবে নভেম্বরে: গভর্নর
ব্যবস্থাটির অন্যতম বৈশিষ্ট্য হলো, অর্থ পাঠানোর জন্য প্রাপকের দীর্ঘ ব্যাংক হিসাব নম্বর মনে রাখার প্রয়োজন হয় না। নিবন্ধিত মোবাইল নম্বর বা পরিচিত পরিচয় নম্বর ব্যবহার করেই অর্থ স্থানান্তর করা যায়। এতে লেনদেন সহজ হয় এবং প্রচলিত পদ্ধতির তুলনায় খরচও কমে।
থাইল্যান্ডের কেন্দ্রীয় ব্যাংকের প্রকাশিত তথ্য অনুযায়ী, পাঁচ হাজার বাথ পর্যন্ত প্রম্পটপে লেনদেনে কোনো ফি লাগে না। তবে অধিকাংশ ব্যাংক ২০১৮ সাল থেকেই মোবাইলভিত্তিক ডিজিটাল লেনদেনের ফি মওকুফ করে আসছে।
প্রম্পটপে শুধু ব্যক্তি থেকে ব্যক্তির মধ্যে অর্থ স্থানান্তরের ব্যবস্থা নয়। ব্যবসাপ্রতিষ্ঠানের লেনদেন, বিল পরিশোধ, কর ফেরত এবং সরকারি সামাজিক নিরাপত্তা কর্মসূচির অর্থ বিতরণেও এটি ব্যবহৃত হয়। ফলে একই অবকাঠামো ব্যবহার করে ব্যক্তি, ব্যবসা ও সরকার- তিন পক্ষের লেনদেন সহজ করা সম্ভব হয়েছে।
সোনালী ব্যাংকের সাবেক চেয়ারম্যান মোহাম্মদ মুসলিম চৌধুরী জাগো নিউজকে বলেন, বাংলাদেশের ক্ষেত্রেও ব্যাংকিং সেবা, অর্থ স্থানান্তর ও অন্যান্য আর্থিক লেনদেন একটি একক পরিচয়ের মাধ্যমে পরিচালনার ব্যবস্থা গড়ে তোলা গেলে সাধারণ মানুষের আর্থিক সেবা গ্রহণ সহজ হবে। একই সঙ্গে ডিজিটাল লেনদেনের তথ্য ব্যবহার করে ক্ষুদ্র উদ্যোক্তাদের ঋণ পাওয়ার সুযোগ বাড়ানো সম্ভব হবে।
এই অর্থনীতিবিদ বলেন, এ ধরনের ব্যবস্থা বাস্তবায়নে শুধু ঘোষণা যথেষ্ট নয়। এজন্য সংশ্লিষ্ট অংশীজনদের সঙ্গে পরামর্শ করে সুস্পষ্ট নীতিমালা প্রণয়ন এবং বাস্তবায়নের নির্দিষ্ট কর্মপরিকল্পনা তৈরি করতে হবে। প্রথম ছয় মাসে কী কাজ হবে, পরবর্তী ছয় মাসে কী অগ্রগতি অর্জন করতে হবে এবং কোথায় পরীক্ষামূলকভাবে কার্যক্রম চালানো হবে- এসব বিষয় পরিকল্পনায় স্পষ্ট থাকতে হবে। নীতিমালা ও কর্মপরিকল্পনা জনসমক্ষে প্রকাশ করা হলে সংশ্লিষ্ট সবাই উদ্যোগটির লক্ষ্য ও বাস্তবায়নপ্রক্রিয়া সম্পর্কে জানতে পারবেন।
কিউআর কোডেই কেনাকাটার মূল্য পরিশোধ
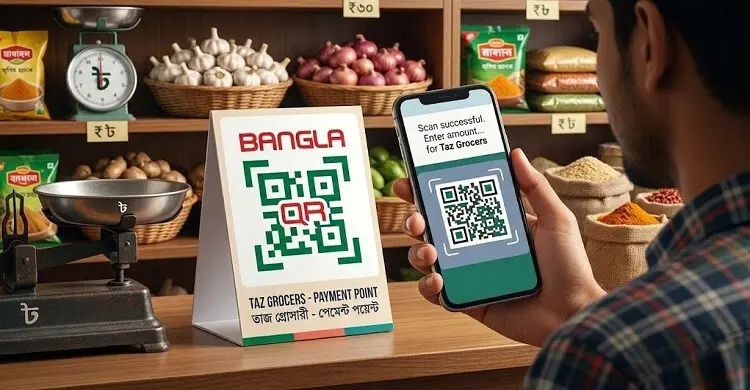
থাইল্যান্ডের ডিজিটাল পেমেন্ট ব্যবস্থার আরেকটি গুরুত্বপূর্ণ দিক হলো কিউআর কোডভিত্তিক লেনদেন। ক্রেতা নিজের ব্যাংকের মোবাইল অ্যাপ ব্যবহার করে দোকানে থাকা কিউআর কোড স্ক্যান করে পণ্যের দাম পরিশোধ করতে পারেন।
বিজ্ঞাপন
বাংলাদেশে মোবাইল আর্থিক সেবার বিস্তার ঘটলেও দোকানপাটে কেনাকাটার ক্ষেত্রে নগদ টাকার ব্যবহার এখনো উল্লেখযোগ্য। অনেক ক্ষুদ্র ব্যবসায়ী ডিজিটাল পেমেন্ট গ্রহণে আগ্রহী হলেও লেনদেনের খরচ, প্রযুক্তি ব্যবহারের জটিলতা, হিসাব ব্যবস্থাপনা এবং ডিজিটাল সেবার প্রতি আস্থার অভাব তাদের জন্য বাধা হয়ে দাঁড়ায়।
এতে দোকানদারকে প্রতিটি ডিজিটাল পেমেন্ট সেবাদাতার জন্য আলাদা আলাদা যন্ত্র বসানোর প্রয়োজন কমে। ক্রেতার জন্যও নগদ টাকা বহন বা খুচরা টাকা সংগ্রহের ঝামেলা কমে যায়।
এ ব্যবস্থাকে আরও বিস্তৃত করতে থাইল্যান্ডের কেন্দ্রীয় ব্যাংক সীমান্তপারের ডিজিটাল পেমেন্ট সংযোগও সম্প্রসারণ করেছে। ফলে নির্দিষ্ট অংশীদার দেশগুলোর গ্রাহকেরা থাইল্যান্ডে কিংবা থাই পর্যটকেরা বিদেশে গিয়ে অংশগ্রহণকারী ব্যাংকের অ্যাপ ব্যবহার করে কিউআর কোডের মাধ্যমে মূল্য পরিশোধ করতে পারেন। কিছু দেশের সঙ্গে মোবাইল নম্বর ব্যবহার করে সীমান্তপারের অর্থ স্থানান্তরের ব্যবস্থাও রয়েছে।
বাংলাদেশের জন্য এ অভিজ্ঞতা গুরুত্বপূর্ণ হতে পারে। বিশেষ করে পর্যটন, প্রবাসী আয়, ক্ষুদ্র ব্যবসা এবং সীমান্তপারের বাণিজ্যে সহজ ও কম খরচের ডিজিটাল লেনদেন অর্থনৈতিক কর্মকাণ্ড বাড়াতে সহায়ক হতে পারে। তবে এ ধরনের সংযোগ চালু করতে সংশ্লিষ্ট দেশের কেন্দ্রীয় ব্যাংকগুলোর মধ্যে সমঝোতা, প্রযুক্তিগত সমন্বয়, নিরাপত্তা ও অর্থপাচার প্রতিরোধের ব্যবস্থা প্রয়োজন।
বিদেশের ডিজিটাল আর্থিক সেবা ও প্রযুক্তিনির্ভর উদ্যোগ থেকে শিক্ষা নেওয়ার ওপর গুরুত্ব দিয়ে মুসলিম চৌধুরী বলেন, অন্য দেশের কার্যকর ব্যবস্থাগুলো বাংলাদেশের বাস্তবতার সঙ্গে সামঞ্জস্য রেখে প্রয়োগ করতে হবে।
আরও পড়ুন
বাংলা কিউআরে আন্তঃব্যাংক লেনদেনে কোনো চার্জ লাগবে না
তার মতে, বিদেশে গিয়ে নতুন প্রযুক্তি ও সেবার অভিজ্ঞতা অর্জনই যথেষ্ট নয়, সেগুলো দেশের আর্থিক ও ব্যবসায়িক পরিবেশে কীভাবে কার্যকর করা যায়- তা নিয়ে কাজ করতে হবে।
বাংলাদেশে রয়েছে বাংলা কিউআর
বাংলাদেশেও ডিজিটাল পেমেন্টের জন্য জাতীয় পর্যায়ের অবকাঠামো গড়ে তোলার কাজ চলছে। বাংলাদেশ ব্যাংকের উদ্যোগে ২০২১ সালের ৬ জানুয়ারি ‘এক দেশ, এক কিউআর’ ধারণার ভিত্তিতে বাংলা কিউআর চালু হয়।
বাংলাদেশ ব্যাংকের ২০২৫ সালের আর্থিক স্থিতিশীলতা প্রতিবেদনে বলা হয়েছে, বাংলা কিউআর ব্যবস্থায় একই কোড ব্যবহার করে বিভিন্ন অংশগ্রহণকারী ব্যাংক ও মোবাইল আর্থিক সেবার মাধ্যমে মূল্য পরিশোধের সুযোগ তৈরি হয়েছে। এতে ব্যবসায়ীদের আলাদা আলাদা কিউআর কোড ব্যবহারের প্রয়োজন কমে।
২০২৫ সালের ১ নভেম্বর থেকে ব্যাংক, পেমেন্ট সেবাদাতা এবং মোবাইল আর্থিক সেবাদাতাদের মধ্যে আন্তঃসংযোগের মাধ্যমে লেনদেন চালু হয়। একই বছরের ১৫ ডিসেম্বর থেকে বাংলা কিউআরের মাধ্যমে ক্ষুদ্র ব্যবসায়ীদের হিসাবে তাৎক্ষণিক অর্থ জমার ব্যবস্থাও কার্যকর করা হয়।
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ২০২৫ সালের শেষ নাগাদ বাংলা কিউআর ব্যবস্থায় প্রায় ১০ লাখ ব্যবসায়ীকে যুক্ত করা হয়েছিল। তবে শুধু ব্যবসায়ী যুক্ত করলেই হবে না, তাদের দোকানে নিয়মিত ডিজিটাল লেনদেন হচ্ছে কি না, সেটিও গুরুত্বপূর্ণ।
বিজ্ঞাপন
ডিজিটাল লেনদেনের তথ্য কাজে লাগিয়ে জামানত ছাড়াই ক্ষুদ্র উদ্যোক্তাদের ঋণ দেওয়ার সুযোগ তৈরি করা সম্ভব। যাদের লেনদেনের রেকর্ড ভালো এবং নিয়মিত বিল পরিশোধের ইতিহাস রয়েছে, তাদের চার-পাঁচ লাখ টাকা, এমনকি ১০ লাখ টাকা পর্যন্ত জামানতবিহীন ঋণ দেওয়ার সুযোগ তৈরি হতে পারে।- সোনালী ব্যাংকের সাবেক চেয়ারম্যান মোহাম্মদ মুসলিম চৌধুরী
এখানেই থাইল্যান্ডের অভিজ্ঞতা থেকে শিক্ষা নেওয়ার সুযোগ রয়েছে। একটি সমন্বিত পেমেন্ট অবকাঠামো চালুর পাশাপাশি সেটিকে মানুষের দৈনন্দিন জীবনের অংশ করে তুলতে হবে। একই সঙ্গে জাতীয় পরিচয়পত্র, ব্যাংক হিসাব ও ডিজিটাল ওয়ালেটের মধ্যে কার্যকর সংযোগ গড়ে তোলা গেলে আর্থিক সেবা গ্রহণের প্রক্রিয়া আরও সহজ হতে পারে।
নগদ টাকার নির্ভরতা কমানোই বড় চ্যালেঞ্জ
বাংলাদেশে মোবাইল আর্থিক সেবার বিস্তার ঘটলেও দোকানপাটে কেনাকাটার ক্ষেত্রে নগদ টাকার ব্যবহার এখনো উল্লেখযোগ্য। অনেক ক্ষুদ্র ব্যবসায়ী ডিজিটাল পেমেন্ট গ্রহণে আগ্রহী হলেও লেনদেনের খরচ, প্রযুক্তি ব্যবহারের জটিলতা, হিসাব ব্যবস্থাপনা এবং ডিজিটাল সেবার প্রতি আস্থার অভাব তাদের জন্য বাধা হয়ে দাঁড়ায়।
বাংলাদেশ ব্যাংকের প্রধান অর্থনীতিবিদের দপ্তর ২০২৫ সালের ডিসেম্বরে এক গবেষণার প্রতিবেদন প্রকাশ করে। এতে এসব সমস্যার পাশাপাশি সব পেমেন্ট সেবার মধ্যে সমন্বয়, ব্যবসায়ীদের অংশগ্রহণ এবং গ্রাহকদের সচেতনতা বাড়ানোর প্রয়োজনীয়তা তুলে ধরা হয়েছে।
এ পরিস্থিতিতে বাংলাদেশের জন্য প্রথম কাজ হতে পারে বাংলা কিউআরের ব্যবহার বাড়ানো। রাজধানীর বড় বিপণিবিতান বা অভিজাত রেস্তোরাঁর বাইরে কাঁচাবাজার, মুদি দোকান, চায়ের দোকান, গণপরিবহন এবং জেলা-উপজেলার ছোট ব্যবসাপ্রতিষ্ঠানে ছড়িয়ে দিতে হবে এ সেবা।
বিজ্ঞাপন
একই সঙ্গে গ্রাহককে এমন সুবিধা দিতে হবে, যেন তিনি যে ব্যাংক বা মোবাইল আর্থিক সেবাই ব্যবহার করুন না কেন, সহজেই লেনদেন করতে পারেন। লেনদেনের খরচ কমানো, দ্রুত অর্থ জমা, অভিযোগ নিষ্পত্তি এবং প্রতারণার ক্ষেত্রে কার্যকর প্রতিকার নিশ্চিত করাও জরুরি।
আরও পড়ুন
বাংলা কিউআর কোড ব্যবহারে কী কী সুবিধা মিলবে
মুসলিম চৌধুরী বলেন, ডিজিটাল লেনদেনের তথ্য কাজে লাগিয়ে ক্ষুদ্র উদ্যোক্তাদের আর্থিক সক্ষমতা মূল্যায়নের ব্যবস্থা গড়ে তোলা গেলে ডিজিটাল পেমেন্টের ব্যবহার বাড়ানোর পাশাপাশি তাদের অর্থায়নের সুযোগও তৈরি হতে পারে। তবে এজন্য তথ্য সংগ্রহ, বিশ্লেষণ ও ব্যবহারের ক্ষেত্রে স্বচ্ছ নীতিমালা এবং ব্যক্তিগত তথ্যের সুরক্ষা নিশ্চিত করা প্রয়োজন।
জামানত ছাড়াই ক্ষুদ্র ঋণের সুযোগ
ডিজিটাল লেনদেনের তথ্য কাজে লাগিয়ে জামানত ছাড়াই ক্ষুদ্র উদ্যোক্তাদের ঋণ দেওয়ার সুযোগ তৈরি করা সম্ভব বলে মনে করেন মুসলিম চৌধুরী। তার মতে, তরুণ উদ্যোক্তারা অনেক সময় প্রয়োজনীয় জামানত না থাকায় ব্যাংকঋণ পান না। অথচ তাদের ব্যবসায়িক লেনদেনের তথ্য বিশ্লেষণ করে ঋণ পরিশোধের সক্ষমতা যাচাই করা সম্ভব।
এই অর্থনীতিবিদ বলেন, ব্যাংক হিসাবের মাধ্যমে ব্যবসায়িক লেনদেন, বিভিন্ন বিল পরিশোধের নিয়মিততা এবং অন্যান্য আর্থিক আচরণের তথ্য ডিজিটাল পদ্ধতিতে সংরক্ষণ ও বিশ্লেষণ করা গেলে একজন উদ্যোক্তার ঋণযোগ্যতা সম্পর্কে ধারণা পাওয়া যাবে। কৃত্রিম বুদ্ধিমত্তা ও তথ্য বিশ্লেষণ প্রযুক্তি ব্যবহার করে এসব তথ্যের ভিত্তিতে ঋণযোগ্যতার স্কোরও নির্ধারণ করা যেতে পারে।
এভাবে যাদের লেনদেনের রেকর্ড ভালো এবং নিয়মিত বিল পরিশোধের ইতিহাস রয়েছে, তাদের চার-পাঁচ লাখ টাকা, এমনকি ১০ লাখ টাকা পর্যন্ত জামানতবিহীন ঋণ দেওয়ার সুযোগ তৈরি হতে পারে বলে তিনি মনে করেন। ঋণের কিস্তিও ডিজিটাল ব্যবস্থায় পরিশোধ বা কর্তনের সুযোগ রাখা যেতে পারে।
বিজ্ঞাপন
থাইল্যান্ডের প্রম্পটপে ব্যবস্থার একটি গুরুত্বপূর্ণ ব্যবহার হলো সরকারি অর্থ সরাসরি উপকারভোগীর কাছে পৌঁছে দেওয়া। এতে অর্থ বিতরণের প্রক্রিয়া সহজ হয় এবং নির্ধারিত ব্যক্তির কাছে অর্থ পৌঁছানোর বিষয়টি যাচাই করা সহজ হতে পারে।
এ ধরনের ব্যবস্থা চালু হলে জামানতের অভাবে ব্যাংকঋণ থেকে বঞ্চিত ক্ষুদ্র উদ্যোক্তাদের জন্য নতুন সুযোগ তৈরি হতে পারে। একই সঙ্গে ডিজিটাল লেনদেনের ব্যবহার বাড়বে এবং আর্থিক অন্তর্ভুক্তি জোরদার হবে বলে মনে করছেন মুসলিম চৌধুরী।
তিনি বলেন, এ ধরনের ঋণব্যবস্থা চালুর ক্ষেত্রে শুধু ডিজিটাল লেনদেনের পরিমাণের ওপর নির্ভর না করে উদ্যোক্তার প্রকৃত আয়, ব্যবসার স্থায়িত্ব ও ঋণ পরিশোধের সক্ষমতা বিবেচনায় নিতে হবে। পাশাপাশি তথ্যের গোপনীয়তা, ভুল ঋণযোগ্যতা নির্ধারণ এবং কৃত্রিম বুদ্ধিমত্তাভিত্তিক মূল্যায়নে সম্ভাব্য পক্ষপাত মোকাবিলার ব্যবস্থাও রাখতে হবে।
সরকারি ভাতা ও কর ব্যবস্থায় ব্যবহার বাড়ানোর সুযোগ
থাইল্যান্ডের প্রম্পটপে ব্যবস্থার একটি গুরুত্বপূর্ণ ব্যবহার হলো সরকারি অর্থ সরাসরি উপকারভোগীর কাছে পৌঁছে দেওয়া। এতে অর্থ বিতরণের প্রক্রিয়া সহজ হয় এবং নির্ধারিত ব্যক্তির কাছে অর্থ পৌঁছানোর বিষয়টি যাচাই করা সহজ হতে পারে।
বাংলাদেশেও সামাজিক নিরাপত্তা কর্মসূচির ভাতা, বিভিন্ন সরকারি অনুদান, শিক্ষাবৃত্তি এবং ক্ষুদ্র উদ্যোক্তাদের সহায়তার অর্থ ডিজিটাল মাধ্যমে দেওয়ার সুযোগ রয়েছে। তবে এক্ষেত্রে উপকারভোগীর পরিচয় যাচাই, সঠিক হিসাব নির্বাচন, অভিযোগ নিষ্পত্তি এবং যাদের স্মার্টফোন নেই তাদের জন্য বিকল্প ব্যবস্থা রাখতে হবে।
আরও পড়ুন
দোকান-ব্যবসাপ্রতিষ্ঠানের লাইসেন্সে বাধ্যতামূলক হচ্ছে বাংলা কিউআর
একইভাবে ব্যবসায়ীদের ডিজিটাল লেনদেনের তথ্য ব্যবহার করে তাদের প্রকৃত বিক্রি ও নগদ প্রবাহ সম্পর্কে ধারণা পাওয়া যেতে পারে। এতে ভবিষ্যতে ক্ষুদ্র উদ্যোক্তাদের ঋণ পাওয়ার সুযোগ বাড়তে পারে। তবে গ্রাহক ও ব্যবসায়ীদের ব্যক্তিগত আর্থিক তথ্যের সুরক্ষা নিশ্চিত করা অপরিহার্য।
বিজ্ঞাপন
ডিজিটাল লেনদেনে নিরাপত্তাও গুরুত্বপূর্ণ
ডিজিটাল পেমেন্টের প্রসার ঘটাতে গিয়ে সাইবার প্রতারণা, ভুয়া কিউআর কোড, ভুল হিসাবে অর্থ পাঠানো এবং ব্যক্তিগত তথ্যের অপব্যবহারের ঝুঁকিও বিবেচনায় রাখতে হবে।
এজন্য শক্তিশালী গ্রাহক যাচাই, তাৎক্ষণিক লেনদেনের বার্তা, প্রতারণা শনাক্তকরণ ব্যবস্থা এবং দ্রুত অভিযোগ নিষ্পত্তির ব্যবস্থা প্রয়োজন। পাশাপাশি গ্রাহক ও ব্যবসায়ীদের ডিজিটাল আর্থিক বিষয়ে সচেতন করতে হবে।
বিশেষ করে বয়স্ক মানুষ, গ্রামীণ জনগোষ্ঠী এবং প্রযুক্তিতে কম অভ্যস্ত ব্যক্তিদের জন্য সহজ ব্যবহারবিধি ও সহায়তা নিশ্চিত করা জরুরি। ডিজিটাল লেনদেন যেন কাউকে আর্থিক সেবার বাইরে ঠেলে না দেয়, সে বিষয়েও নজর রাখতে হবে।
আরও পড়ুন
সরকারি ফি ‘বাংলা কিউআর’ পেমেন্টে নেওয়ার আহ্বান গভর্নরের
জাতীয় পরিচয়পত্র, ব্যাংক হিসাব ও ডিজিটাল ওয়ালেটের মধ্যে সমন্বিত সংযোগ গড়ে তোলার ক্ষেত্রেও ব্যক্তিগত তথ্যের নিরাপত্তা, গ্রাহকের সম্মতি, তথ্য ব্যবহারের সীমা এবং অভিযোগ প্রতিকারের ব্যবস্থা নিশ্চিত করতে হবে। এ ধরনের ব্যবস্থায় তথ্যের অপব্যবহার ঠেকাতে কার্যকর তদারকি ও জবাবদিহি প্রয়োজন।
বিজ্ঞাপন
বাংলাদেশের করণীয় কী
থাইল্যান্ডের অভিজ্ঞতা থেকে বাংলাদেশের জন্য কয়েকটি বিষয় বিশেষভাবে গুরুত্বপূর্ণ। প্রথমত, ব্যাংক ও মোবাইল আর্থিক সেবার মধ্যে নিরবচ্ছিন্ন আন্তঃসংযোগ নিশ্চিত করা। দ্বিতীয়ত, জাতীয় পরিচয়পত্র, ব্যাংক হিসাব ও ডিজিটাল ওয়ালেটের মধ্যে কার্যকর সংযোগ গড়ে তোলা।
তৃতীয়ত, ক্ষুদ্র ব্যবসায়ীদের জন্য কম খরচে সহজ ডিজিটাল পেমেন্ট ব্যবস্থা চালু করা। চতুর্থত, সরকারি অর্থ বিতরণ থেকে শুরু করে ব্যবসায়িক লেনদেন পর্যন্ত ডিজিটাল ব্যবস্থার ব্যবহার বাড়ানো। পঞ্চমত, ডিজিটাল লেনদেনের তথ্য কাজে লাগিয়ে ক্ষুদ্র উদ্যোক্তাদের ঋণ মূল্যায়নের বিকল্প পদ্ধতি গড়ে তোলা।
মুসলিম চৌধুরীর মতে, এসব উদ্যোগ বাস্তবায়নে সুনির্দিষ্ট লক্ষ্য, সময়ভিত্তিক কর্মপরিকল্পনা ও সংশ্লিষ্ট অংশীজনদের অংশগ্রহণ নিশ্চিত করা জরুরি। পরীক্ষামূলকভাবে কার্যক্রম চালিয়ে তার ফলাফল মূল্যায়ন এবং পর্যায়ক্রমে পরিসর বাড়ানো গেলে উদ্যোগগুলো কার্যকরভাবে বাস্তবায়নের সুযোগ তৈরি হবে।
Generating Photo Card...
Please wait...